
 현금영수증 제도
(www.hometax.go.kr)는 소비자에게 소득공제를, 가맹점에게는 세액공제의 혜택을 주며 건전한 소비문화 정착과 조세정의 실현을 위해 2005년 1월 1일부터 시행되는 제도입니다.
현금영수증 제도 발행 대상
온/오프라인에서 가맹점에서 발생하는 1원이상의 현금 거래 (※ 단, 예외업종도 있음)
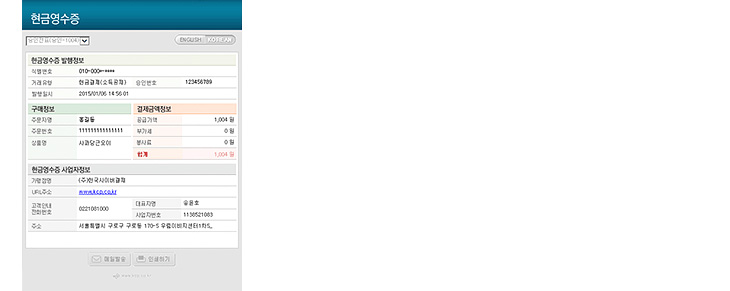
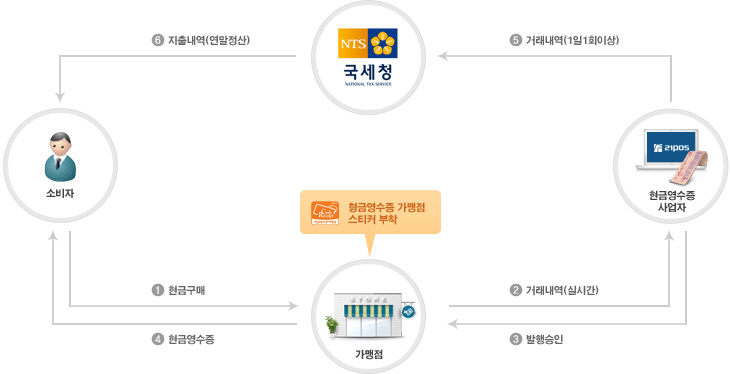
현금영수증 발행 흐름
현금영수증 발행 범위
발행 대상 업종 (소득세법시행령 별표3의 3에 규정된 현금영수증 의무발행업종)
사업서비스업 : 변호사업, 공인회계사업, 세무사업, 변리사업, 건축사업, 법무사업, 감정평가사업, 기술자업, 공인노무사업 등 전문직
보건업 : 종합병원, 일반병원, 치과병원, 한방병원, 일반의원, 치과의원, 한의원, 수의업
숙박 및 음식점업 : 일반유흥 주점업, 무도유흥주점업, 관광숙박시설 운영업
교육 서비스업 : 일반 교육, 기타 일반교습학원, 예술학원, 운전학원
그 밖의 업종 : 골프장 운영업, 장례식장 및 장의관련 서비스업, 예식장업, 부동산 자문 및 중개업, 산후조리원, 시계 및 귀금속 소매업, 피부미용업, 다이어트센터 등 기타 미용관련 서비스업, 실내건축 및 건축 마무리 공사업(도매업만 영위하는 경우는 제외), 결혼사진 및 비디오 촬영업, 맞선주선 및 결혼상담업, 의류 임대업, 포장이사 운송업, 자동차 부품 및 내장품 판매업, 자동차 종합 수리업, 자동차 전문 수리업, 전세버스 운송업
발행 불가 업종
소득세법 제외 대상보험료, 수업료, 입학금, 각종세금(국세, 지방세), 각종공과금, 전기료, 수도료, 가스료, 전화료, 아파트 관리비, 텔레비전 시청료, 고속도로 통행료, 상품권 구입비, 승용차 구입비 등
현금영수증 발급의무 기준액
10만원 이상의 현금거래 (2014년 7월 1일부터 발급의무 기준액 변경 : 30만원 → 10만원)
현금영수증 자진 발급제 및 현금영수증 발급거부 신고포상제도 시행안내
도입배경
연말정산기간 중 소비자가 거래 당시 현금영수증을 발급받지 못한 경우 거래일 이후 현금영수증을 소급해서 발급 받을 수 없는 데에 대한 소비자들의 불만제기 07년 7월 1일부터 현금거래 신고인증제 및 현금영수증 발급거부 신고포상제의 시행에 따른 세무 마찰 배제 필요성
현금영수증 자진 발급제
소비자가 거래 당시 미처 현금영수증을 요청하지 못해 가맹점이 소비자의 신분을 인식하지 못하는 경우에도 국세청이 지정한 코드(010-000-1234)로 현금영수증을 발급가능
병원, 학원, 부동산 중개업소 등과 같이 소비자의 인적사항을 파악할 수 있는 가맹점의 경우 국세청 지정코드로 발급하지 않고 소비자의 요청 없이도 당해 소비자의 휴대폰번호, 카드번호 등으로 현금 영수증 발급가능
가맹점이 국세청 지정코드로 현금영수증을 자진 발급한 경우에 거래 당시 현금영수증을 발급받지 못한 소비자가 거래일 이후 국세청(세미래콜센터 126, 홈페이지)에 거래증빙자료를 신고하면 당해 소비자 발급분으로 전환시켜 소비자의 근로소득 연말정산 시 소득공제가 가능함
현금영수증 발급거부 신고포상제도
- 가맹점이 현금영수증 발급거부로 인하여 국세청에 신고되면 거부금액의 5% 가산세, 50만원 이하의 벌금이 부과되며 신고자는 5만원의 포상금을 지급
- 가맹점은 소비자의 발급요구와 관계없이 자진 발급하여 소비자와의 마찰을 줄이고 소비자의 신뢰를 얻을 수 있으며, 07년 7월 1일부터 시행되는 현금영수증 발급거부 신고에 따른 불이익(거부금액의 5% 가산세, 50만원 이하의 벌금 등)을 미연에 방지할 수 있음
현금영수증 발급의무 기준액